Por
Gazeta Paços de Ferreira
25/10/2026, 0:00 h
20


Mecenato Cultural: estará o princípio da igualdade fiscal em causa?
Opinião Opinião Politica Juventude Social Democrata Direito
OPINIÃO
Há relativamente pouco tempo foi aprovado o Decreto-Lei nº167/2026 que reformulou normas do Estatuto dos Benefícios Fiscais (EBF), nomeadamente o regime do Mecenato Cultural.
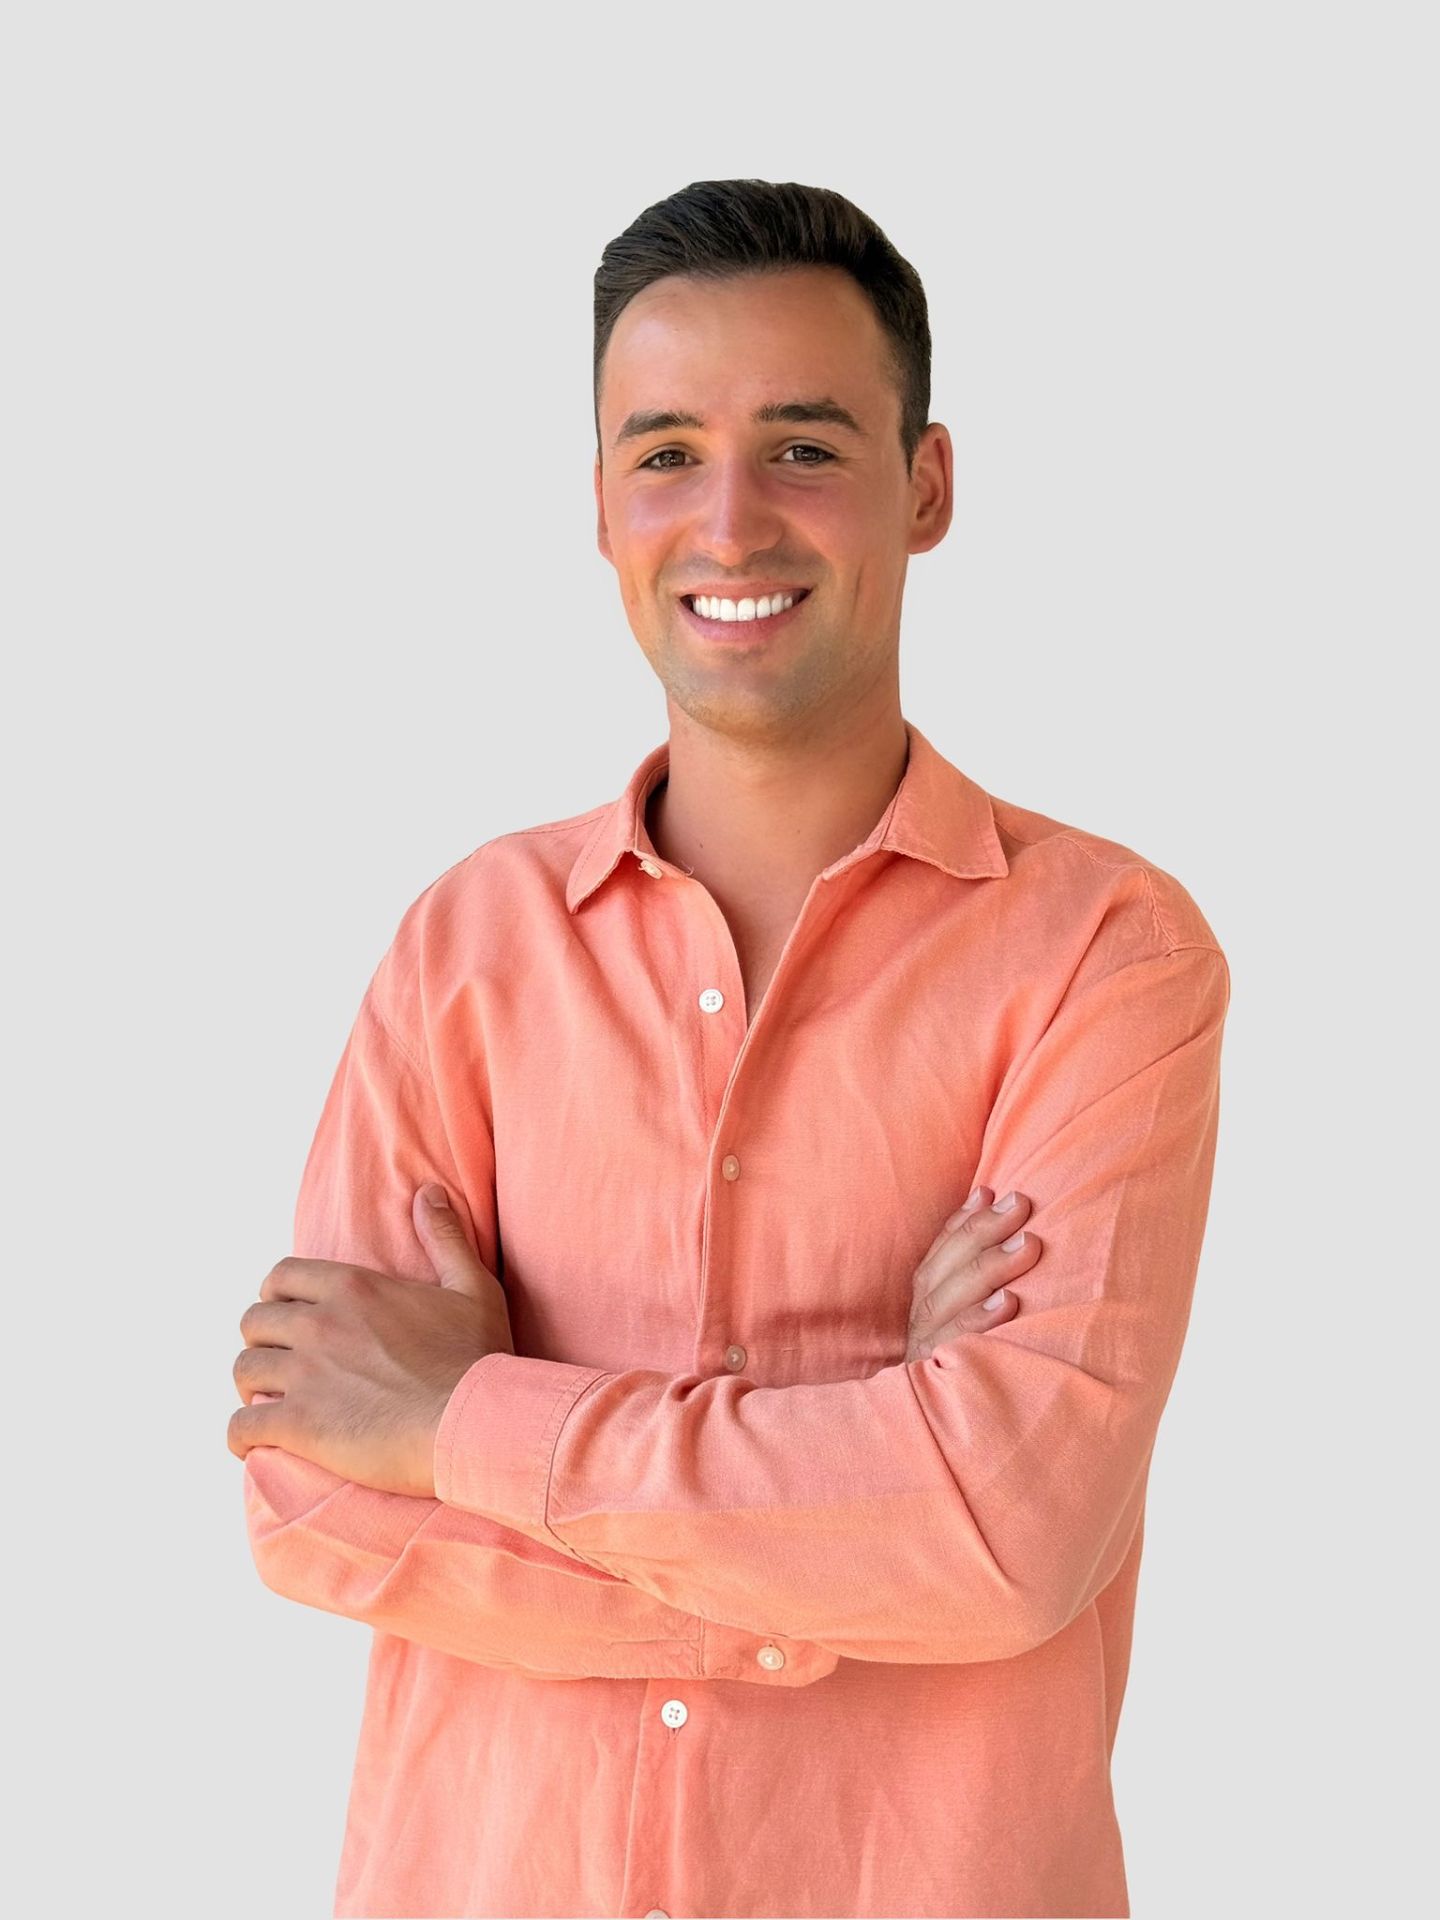
Por Francisco Araújo (Membro da Comissão Política da JSD)
O diploma em questão visa, e bem, reforçar e aperfeiçoar os incentivos que o Estado concede a quem apoia a cultura, um dos pilares essenciais para o desenvolvimento humano.
Quando existe a criação de impostos ou a alteração do sistema fiscal há um conjunto de princípios que estão consagrados na Constituição da República Portuguesa (CRP) e também manifestados na Lei Geral Tributária, que não podem ser violados sob pena do normativo ser considerado inconstitucional.
Feito este enquadramento, e analisadas essas alterações, há uma imposição que para mim, enquanto estudante na área da fiscalidade, e para alguns profissionais da área com quem foi abordado este assunto, suscita algumas dúvidas em relação à sua constitucionalidade.
A imposição em causa encontra-se prevista na alínea c) do n.º 4 do artigo 62.º-B do EBF, que estabelece a obrigatoriedade de as pessoas singulares disporem de contabilidade organizada para poderem requerer o título de “iniciativa cultural”.
Este título permite que determinados projetos e iniciativas culturais sejam reconhecidos para efeitos do regime de mecenato cultural, tornando-os elegíveis para receber donativos suscetíveis de conferir benefícios fiscais aos respetivos mecenas.
A questão central prende-se aqui: existem pessoas que não estão legalmente obrigadas a disporem de contabilidade organizada, por estarem abrangidas pelo regime simplificado e por optarem por este, nomeadamente por razões de planeamento fiscal. Contudo, por força da disposição em análise, estas ficam impedidas de requerer o título de “iniciativa cultural”, ainda que desenvolvam iniciativas culturais de natureza e alcance idênticos aos de outras pessoas singulares enquadradas no regime de contabilidade organizada.

As perguntas são: poderá esta disposição estar a violar o princípio da igualdade fiscal, decorrente do artigo 13.º da CRP, em articulação com o n.º 1 do artigo 103.º e com o artigo 104.º do mesmo diploma? Estará o legislador a tratar o igual de forma igual? Não estará o legislador a discriminar uma pessoa face a outra, apenas pelo regime que optou?
A meu ver, esta disposição suscita dúvidas, na medida em que parece condicionar o acesso ao regime de mecenato cultural à adoção de um determinado enquadramento fiscal.
Na prática, um contribuinte que, por preencher os requisitos legais, esteja abrangido pelo regime simplificado vê-se confrontado com a necessidade de adotar a contabilidade organizada, mesmo não estando legalmente obrigado a fazê-lo, caso pretenda aceder ao mesmo mecanismo de reconhecimento de iniciativas culturais disponível a outro contribuinte que desenvolva atividades semelhantes.
Há vários argumentos que o legislador pode vir a utilizar para se defender, mas parece-me evidente que este tema deva ser debatido para que não se venha a prejudicar alguém por adotar uma estratégia de planeamento fiscal legalmente admissível e mais vantajosa!
Acredito, por fim, que a jurisprudência que irá certamente surgir ajude a elucidar este normativo.
ASSINE A GAZETA DE PAÇOS DE FERREIRA
Últimas Notícias
Um ano depois
25/10/2026

Equilíbrio imperfeito!
25/10/2026
Mecenato Cultural: estará o princípio da igualdade fiscal em causa?
25/10/2026
Habitação em Portugal: entre a crise social e a instrumentalização da revolta
25/10/2026
O que está a levar milhares de pessoas às ruas?
24/10/2026
Crescer no Concelho de Paços de Ferreira é investir no futuro!
24/10/2026

O Espetáculo do Populismo
24/10/2026
Fofinho...
24/10/2026
Opinião
Opinião
Um ano depois
25/10/2026
Opinião
Equilíbrio imperfeito!
25/10/2026
Opinião
Mecenato Cultural: estará o princípio da igualdade fiscal em causa?
25/10/2026
Opinião
Habitação em Portugal: entre a crise social e a instrumentalização da revolta
25/10/2026